2026年4月1日、改正「GX推進法」と改正「資源有効利用促進法」が同時に施行されました。
これまで企業の自主参加に委ねられていた排出量取引制度(GX-ETS)が、
CO2を年10万トン以上直接排出する事業者にとって“法的義務”へと変わり、
排出量の算定・報告、移行計画の提出、排出枠の保有が求められます。
あわせて、自動車・家電・プラスチック製容器包装のメーカーには再生プラスチックの利用計画・定期報告が課されます。
本記事では、ISO14001審査員・行政書士の立場から、改正の全体像と企業が押さえるべき実務ポイントを、図表を交えて詳しく解説します。
そもそも「GX」とは? ― 改正の背景
GX(グリーン・トランスフォーメーション)とは、
石炭・石油などの化石エネルギー中心の産業構造・社会構造を、太陽光・風力・水素などのクリーンエネルギー中心へと転換し、
「脱炭素」「エネルギー安定供給」「経済成長」の3つを同時に実現しようとする経済社会システム全体の変革を指します。
環境対策を「コスト」ではなく「成長の機会」と捉え直す点がGXの特徴です。
政府は今後10年間で官民あわせて150兆円超のGX投資を引き出すことを目標に掲げています。
気候変動の現状 ― 2025年も観測史上トップクラスの高温
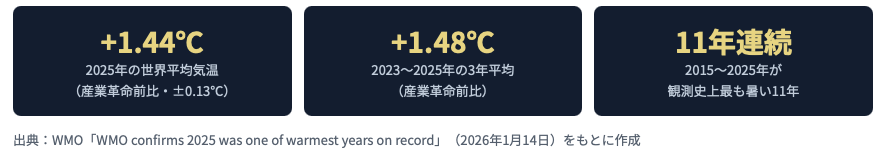
世界気象機関(WMO)は2026年1月、2025年の世界平均気温が観測史上上位3位に入る高温だったと公表しました。
ラニーニャ現象による一時的な冷却があったにもかかわらず、温室効果ガスの蓄積により高温が続いています。
日本の削減目標
| 目標年 | 内容 |
|---|---|
| 2030年度 | 温室効果ガス 46%削減(2013年度比)、さらに50%の高みに挑戦 |
| 2035年度・2040年度 | 2013年度比で 60%削減・73%削減(2025年2月に新たな削減目標(NDC)として決定) |
| 2050年 | カーボンニュートラル(温室効果ガス排出の実質ゼロ) |
この目標を「掛け声」で終わらせず、企業の投資行動を実際に変えるための法的な仕組みがGX推進法であり、
2026年4月の改正はその“本番”にあたります。
GX推進法とは ― 2023年制定時の枠組み
正式名称は「脱炭素成長型経済構造への円滑な移行の推進に関する法律」(令和5年法律第32号)。
2023年5月に成立し、同年7月には同法に基づく「脱炭素成長型経済構造移行推進戦略(GX推進戦略)」が閣議決定されました。
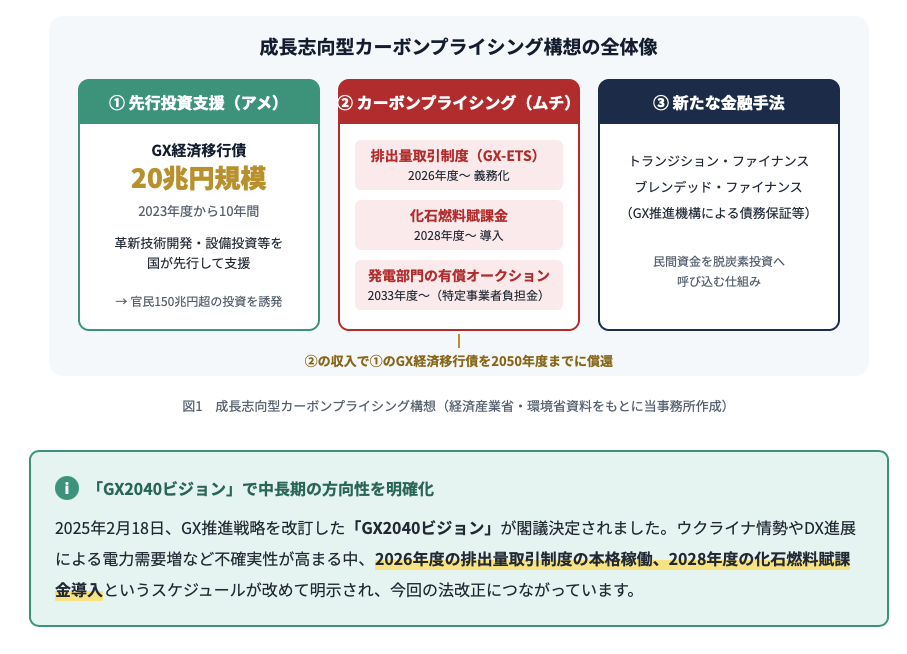
この法律の中核は、「成長志向型カーボンプライシング構想」です。
いわば「アメ(先行投資支援)」と「ムチ(カーボンプライシング)」を組み合わせて、企業に早期の脱炭素投資を促す設計になっています。
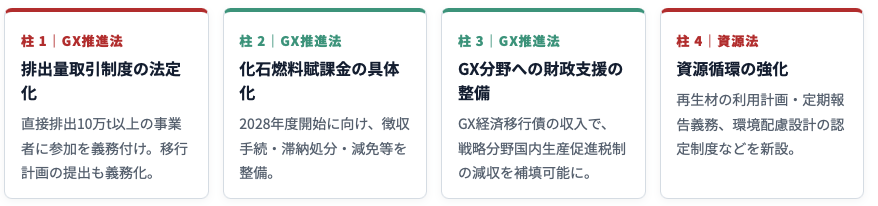
2026年4月施行 改正の全体像(4つの柱)
今回の改正法の正式名称は
「脱炭素成長型経済構造への円滑な移行の推進に関する法律及び資源の有効な利用の促進に関する法律の一部を改正する法律」(令和7年法律第52号)です。
2025年5月28日に成立、6月4日に公布され、一部の規定を除き2026年4月1日に施行されました。
ポイントは、GX推進法と資源有効利用促進法(資源法)が“セット”で改正されたこと。
GX推進法が直接的なCO2削減を、資源法が再生材の利用を通じた間接的なCO2削減を担う、という役割分担になっています。
ご依頼いただくことの多い「再生材利用の強化」は、法令上は資源法側の改正事項です。
| 法令 | 主な改正事項 | 実務への影響度 |
|---|---|---|
| GX推進法 | 排出量取引制度の法定化(参加義務・排出枠保有義務) | ◎ 大 |
| 移行計画の策定・提出 | ◎ 大 | |
| 排出枠取引市場の整備・価格安定化措置 | ○ 中 | |
| 化石燃料賦課金の徴収措置の具体化/財政支援の整備 | ○〜△ | |
| 資源法 | 再生資源(再生プラ)の利用計画・定期報告の義務化 | ◎ 大 |
| 環境配慮設計の認定制度の創設 | ○ 中 | |
| GXに必要な原材料等の再資源化促進(廃掃法の特例) | ○ 中 | |
| CE(サーキュラーエコノミー)コマースの促進 | ○ 中 |
※影響度は法律専門メディア等の整理を参考に当事務所が評価したもの
ポイント① 排出量取引制度(GX-ETS)の義務化
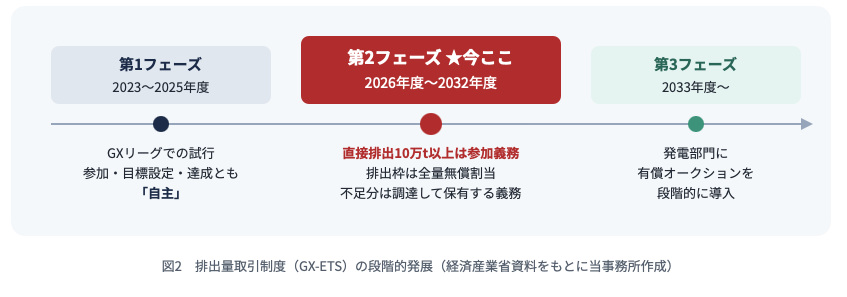
「自主参加」から「法的義務」へ ― 3つのフェーズ
日本の排出量取引制度は、段階的に発展する設計です。
2023年度から始まったGXリーグでの試行(第1フェーズ)を経て、2026年度から第2フェーズとして法定の義務制度に移行しました。
対象となる事業者 ― 「10万トン基準」の考え方
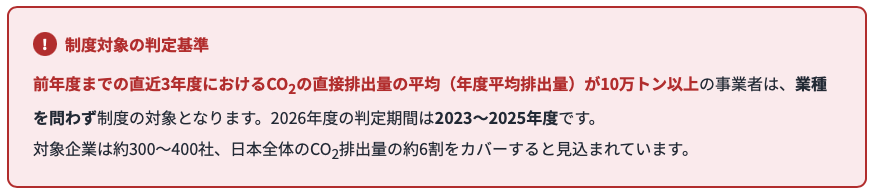
| 項目 | 内容 |
|---|---|
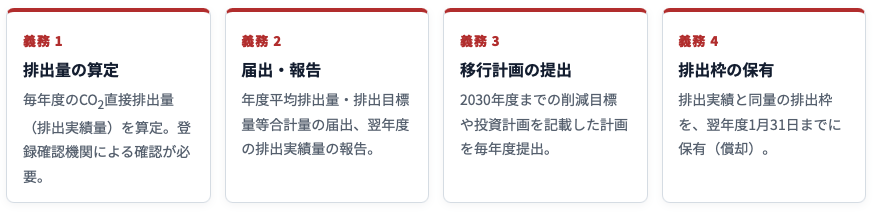
| 対象となる排出 | 直接排出(いわゆるScope1)のみ。燃料の燃焼や製品製造など自らの活動による排出。 他社から購入した電気・熱・蒸気による間接排出(Scope2)は対象外 |
| 対象ガス | CO2のみ(メタン等その他の温室効果ガスは対象外) |
| 排出量の範囲 | ①工場等のCO2直接排出量 + ②輸送事業に係るCO2直接排出量(一定の輸送能力以上の事業者のみ) |
| 判定単位 | 事業者(法人)単位。子会社・関連会社はそれぞれ別事業者として判定。ただし密接関係者と一体的にGX投資を行う場合は共同での届出も可能 |
| 判定頻度 | 毎年度、事業者自ら対象か否かを確認する必要あり |
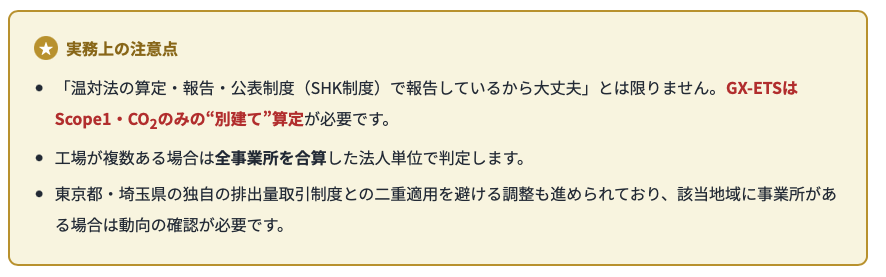
制度対象者に課される主な義務
排出枠の割当て方法 ― ベンチマーク方式とグランドファザリング方式
排出枠は政府から全量が無償で割り当てられます。
割当量の算定方法は次の2通りで、ベンチマーク方式が優先されます(9割以上がベンチマーク方式となる見込み)。
| 方式 | 考え方 | 主な対象 |
|---|---|---|
| ベンチマーク方式 | 業種ごとに「生産量あたりの排出原単位」の基準(ベンチマーク)を定め、各社の基準活動量(2023〜2025年度の生産量等の平均)を掛けて割当量を算定。基準は年々厳しくなり、2030年度には同業種上位32.5%の水準等へ引き下げ | 紙パルプ、ソーダ、石油化学、石油精製、ゴム製品、板ガラス、ガラスびん、セメント、石灰、高炉・電炉製鉄、アルミ、自動車製造、発電、貨物自動車運送、内航海運、航空など21業種 |
| グランドファザリング方式 | 過去の排出実績に一定の削減率を毎年乗じて割当量を算定。 削減率:エネルギー起源CO2は年1.7%、プロセス由来CO2は年0.3% | ベンチマーク設定が難しい業種 |
このほか、国際競争にさらされる業種(カーボンリーケージ業種)への配慮、GX分野の研究開発投資へのインセンティブ、2026年以前の早期削減努力の反映
といった調整措置も設けられています。
年間スケジュール(2027年度以降の通常パターン)
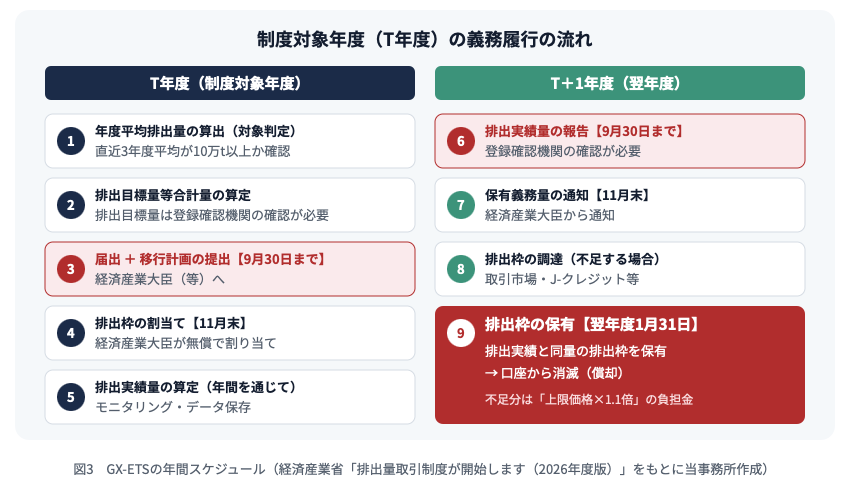
制度初年度(2026年度)だけの特例スケジュール
初年度は特例があり、2026年度に提出が求められるのは「年度平均排出量の届出」と「移行計画」の2点のみで、登録確認機関の確認も不要とされました。
排出目標量等合計量の届出と排出枠の割当ては、2026年度分・2027年度分をまとめて2027年度に行われます。
| 時期 | 2026年度に制度対象となる事業者の対応 |
|---|---|
| 2026年4月1日〜 | CO2直接排出量等の算定を開始(排出実績量の算定対象期間がスタート) |
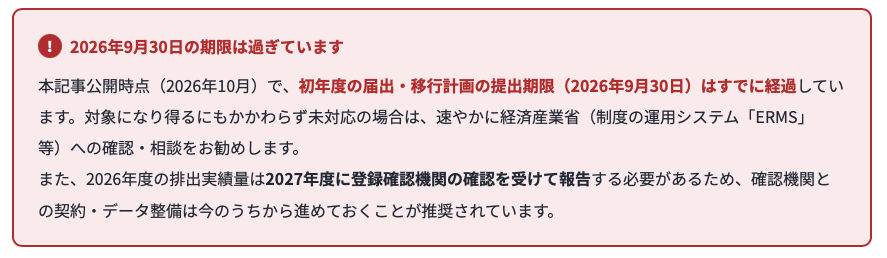
| 2026年9月30日 | ①制度対象である旨(年度平均排出量)の届出 ②移行計画の提出【期限経過済み】 |
| 2027年9月30日 | 2026年度の排出実績量の報告(登録確認機関の確認要)/2026・27年度分の排出目標量等合計量の届出 |
| 2027年11月末頃 | 2026・2027年度分の排出枠がまとめて割当て |
| 2027年秋頃 | 排出枠取引市場の開設(予定) |
| 2028年1月31日 | 2026年度分の排出枠保有義務の期限 |
排出実績量とクレジットの活用
報告する排出実績量は「CO2直接排出量+J-クレジット移転量−J-クレジット・JCMクレジット無効化量」で算定されます。
J-クレジット・JCMクレジットは排出量の10%を上限として活用可能です。
市場開設が2027年秋頃と保有期限に近いため、早めにJ-クレジットを確保しておく動きも想定されます。
第三者検証(登録確認機関)
排出目標量や排出実績量は、経済産業大臣の登録を受けた登録確認機関の確認が必要です。
当初3年間は事業者全体への限定的保証にとどまり、2029年度以降は大規模事業所を対象に段階的に合理的保証が求められる見込みです。
登録確認機関の一覧は経済産業省ウェブサイトで公表されています。
ポイント② 移行計画の策定・提出義務
制度対象者(法律上の「脱炭素成長型投資事業者」)は、
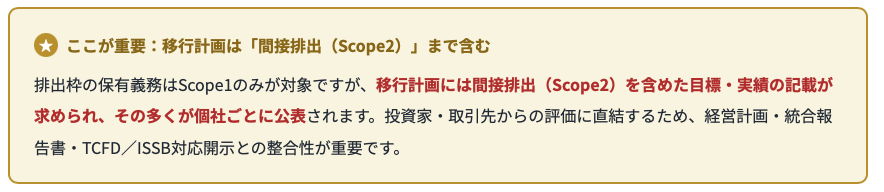
毎年度、中長期の排出削減目標とその達成に向けた取組を記載した「移行計画」を作成し、経済産業大臣及び事業所管大臣に提出しなければなりません
(改正GX推進法第73条)。
| 記載事項 | 主な内容 | 個社ごとの公表 |
|---|---|---|
| 1. 前年度のCO2排出量 | 直接排出量/間接排出量/合計量(t-CO2) | 公表 |
| 2. 2030年度までの排出量の目標 | 直接排出量/間接排出量/合計量の目標 | 公表(2030年度目標のみ) |
| 3. 設備投資計画の内容・効果 | 実施する削減対策、対象の工場・輸送手段、着手/完了時期、削減効果(t-CO2/年) | 非公表 |
| 4. 研究開発投資の内容 | GX関連特許の出願番号・技術区分(又はGI基金プロジェクト名)、研究開発の内容・費用 | 公表 |
| 5. その他 | カーボンニュートラル実現に向けた戦略等を記載した各社の公表文書(中長期計画等) | 公表 |
ポイント③ 価格安定化措置と排出枠取引市場
排出枠の上限・下限価格
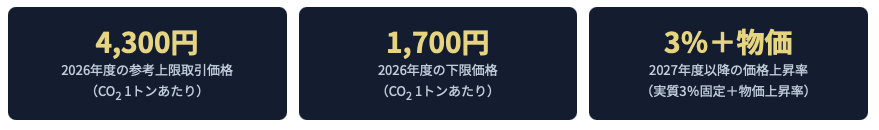
企業の投資判断の予見可能性を高め、国民経済への過度な影響を防ぐため、排出枠の価格には上限・下限が設けられます。
| 措置 | 内容 | 根拠 |
|---|---|---|
| 上限価格(参考上限取引価格) | 価格高騰時は、事業者が上限価格を支払うことで排出枠を償却したものとみなす措置 | 改正法第39条・第40条 |
| 下限価格(調整基準取引価格) | 市場価格が下限を下回る場合、GX推進機構が排出枠を買い入れて価格を下支え | 改正法第116条・第117条 |
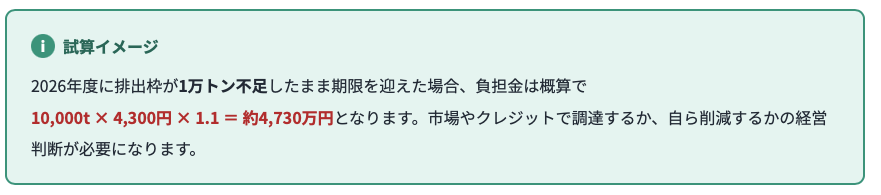
| 未履行時の負担金 | 保有義務を果たせなかった排出枠の量 × 上限価格 × 1.1倍を支払い | — |
排出枠取引市場
排出枠の取引市場はGX推進機構(脱炭素成長型経済構造移行推進機構)が運営し、2027年秋頃に開設予定です。
制度対象事業者のほか、一定の基準を満たす金融機関・商社なども参加できます。
余った排出枠は売却や翌年度への繰越し(バンキング)が可能で、削減努力が収益につながる仕組みです。
ポイント④ 化石燃料賦課金・特定事業者負担金への道筋
| 制度 | 開始 | 負担する者 | 概要 |
|---|---|---|---|
| 化石燃料賦課金 | 2028年度〜 | 原油・石油製品・LNG等・石炭の採取者・輸入事業者等 | 輸入等する化石燃料に由来するCO2量に応じて賦課。価格転嫁を通じて社会全体で負担。今回の改正で支払期限・督促・滞納処分、国外使用燃料の減免などの手続を整備 |
| 特定事業者負担金 | 2033年度〜 | 発電事業者 | 排出枠の一部を有償オークションで割当て。単価・有償比率は今後決定 |
両制度の収入はGX経済移行債(20兆円規模)の償還財源に充てられ、2050年度までに償還する計画です。
負担総額には上限が設けられ、石油石炭税や再エネ賦課金の負担減少分を超えないよう設計されています。
直接の負担者でなくても、将来的に燃料・電力価格を通じて全ての企業にコストが波及する点は押さえておきましょう。
ポイント⑤ 改正資源有効利用促進法 ― 再生材利用の強化
GX推進法と同時に改正・施行された資源有効利用促進法は、
「動静脈連携」を基本とするサーキュラーエコノミー型の政策体系へと刷新されました。
具体的な製品の指定は、2025年12月12日公布の改正施行令で定められています。
① 再生資源(再生プラスチック)の利用計画・定期報告の義務化
脱炭素化のために利用することが特に必要な再生資源(脱炭素化再生資源)として、
第一弾で再生プラスチック(プレコンシューマ材・ポストコンシューマ材の両方を含む)が指定されました。
その利用が特に求められる製品(指定脱炭素化再生資源利用促進製品)の製造事業者等のうち、
生産量・販売量が一定規模以上の者に計画提出と定期報告が義務付けられます。
| 指定製品 | 対象となる生産量・販売量の基準 | 計画の目標期間 |
|---|---|---|
| プラスチック製容器包装 | 年1万トン以上 ※食品(指定PETボトルを除く)・医薬品等の容器包装は除外 | 5年以内 |
| 自動車 | 年1万台以上 ※自動車リサイクル法の対象となるもの | 10年以内 |
| 家電4品目 | 年5万台以上(エアコン/テレビ/冷蔵庫・冷凍庫/洗濯機・衣類乾燥機) | 5年以内 |
| 手続 | 期限・開始時期 |
|---|---|
| 再生材利用計画の提出 | 毎年度9月末日まで(2027年度から) ※初回提出後に内容変更がなければ、計画の終期の年度に次回提出 |
| 定期報告 | 毎年度9月末日まで(2028年度から) |
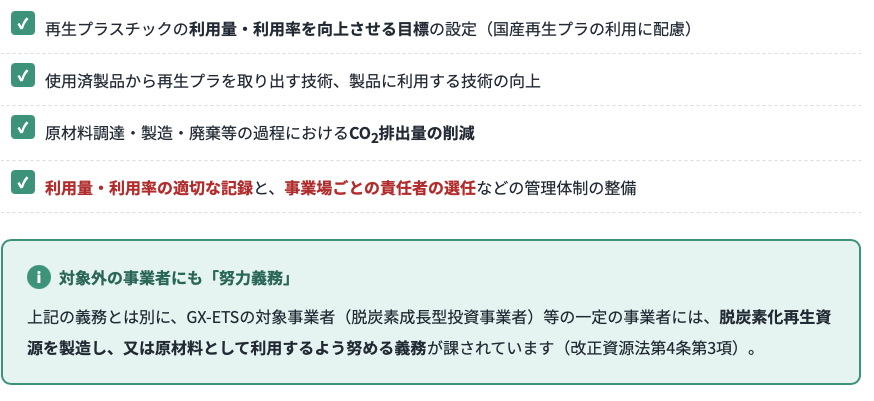
判断基準省令では、次のような取組が求められています。
② 環境配慮設計の認定制度の創設
解体・分別しやすい設計や長寿命化につながる設計など、特に優れた環境配慮設計を国が認定する制度が新設されました。
認定製品はその旨を表示でき、リサイクル設備投資への金融支援などの特例も受けられます。
設計指針には、カーボンフットプリントの算定・公表、修理の容易化、リチウム蓄電池の分解容易化、製品中の懸念物質の最小化なども盛り込まれています。
③ GXに必要な原材料等の再資源化の促進
高い回収目標を掲げて認定を受けたメーカー等は、廃棄物処理法の業許可なしで使用済製品の回収・再資源化を行えるようになります。
自主回収・再資源化の対象製品には、モバイルバッテリー、スマートフォン等の携帯電話用装置、加熱式たばこデバイスが追加されました。
④ CE(サーキュラーエコノミー)コマースの促進
シェアリング・レンタル・リース・修理などを行う事業者を新たに位置付け、
家電4品目、金属製オフィス家具4品目、複写機について、
修理事業者・賃貸事業者が満たすべき基準(利用状況管理、保守、消費者への情報提供など)が設定されました。
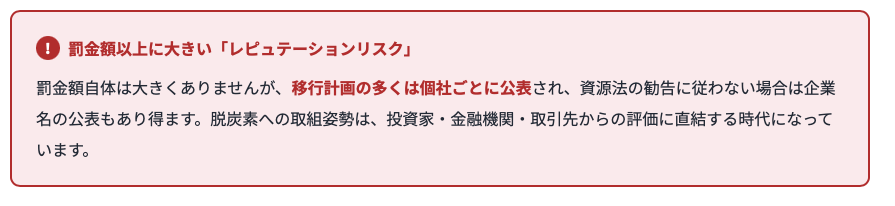
罰則のまとめ
| 法令 | 義務 | 違反時の罰則等 |
|---|---|---|
| GX推進法 | 排出枠割当年度の翌年度における排出実績量の報告義務 | 50万円以下の罰金 |
| GX推進法 | 排出実績量と同量の排出枠の保有義務 | 不足量×上限価格×1.1倍の負担金 |
| 資源法 | 再生材の利用計画の提出義務 | 20万円以下の罰金 |
| 資源法 | 計画実施状況の定期報告義務 | 20万円以下の罰金 |
| 資源法 | 判断基準に照らし取組が著しく不十分な場合 | 勧告 → 公表 → 命令 の段階的措置 |
対象外の中小企業にも影響はある?
結論から言えば、
「直接の義務はなくても、影響は確実に及ぶ」と考えるべきです。
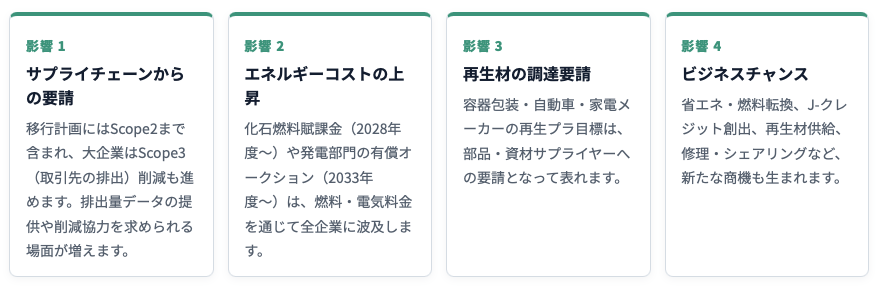
まずは自社のCO2排出量(Scope1・2)を算定・見える化し、取引先からの問い合わせに答えられる体制を整えることが、最初の一歩としておすすめです。
GX分野では省エネ設備等への補助金も多く用意されています。
ISO14001・環境法令管理への落とし込み
ISO14001を運用している組織では、今回の改正を順守義務・リスク及び機会の観点からマネジメントシステムに反映させることが求められます。
特にISO14001:2026への移行審査を控えている組織は、気候変動への配慮とあわせて点検するよい機会です。
| ISO14001の要求事項 | 今回の改正を踏まえた対応例 |
|---|---|
| 4.1 組織及びその状況の理解 | カーボンプライシング導入、燃料・電力コスト上昇、気候変動を外部の課題として特定 |
| 4.2 利害関係者のニーズ・期待 | 取引先からの排出量開示・削減要請、再生材使用要請、投資家・金融機関の期待を整理 |
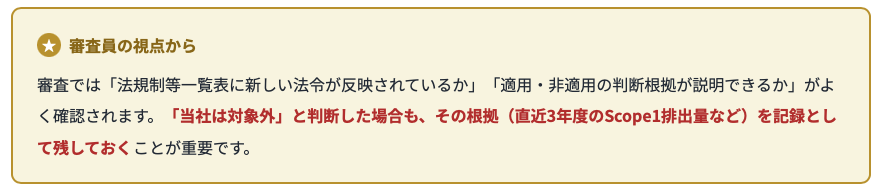
| 6.1.3 順守義務 | 法規制等一覧表にGX推進法・改正資源法を追加し、自社への適用有無(10万t基準・生産量基準)を判定・記録 |
| 6.1 リスク及び機会 | 排出枠不足による負担金、評判リスク/省エネ・再生材活用による競争力向上の機会を評価 |
| 6.2 環境目標 | CO2削減目標や再生材利用率の目標を設定し、移行計画と整合させる |
| 7.5 文書化した情報 | 排出量算定データ・モニタリング記録、再生材利用量の記録を適切に保持 |
| 9.1.2 順守評価 | 届出・報告・計画提出の期限遵守を定期的に評価 |
| 9.3 マネジメントレビュー | 移行計画の進捗、排出枠の過不足見通しを経営層へインプット |
今後のスケジュールと実務チェックリスト
| 時期 | 主な出来事 |
|---|---|
| 2025年2月 | GX2040ビジョン閣議決定/改正法案 閣議決定 |
| 2025年5〜6月 | 改正法成立(5/28)・公布(6/4) |
| 2025年12月 | 資源法施行令改正 公布(対象製品の指定)/排出量取引制度小委員会 中間整理 |
| 2026年4月1日 | 改正GX推進法・改正資源法 施行/GX-ETS第2フェーズ開始 |
| 2026年9月30日 | GX-ETS初年度の届出・移行計画の提出期限 |
| 2027年9月30日 | GX-ETS:2026年度排出実績報告・排出目標量等の届出/資源法:再生材利用計画の提出期限(初回) |
| 2027年秋頃 | 排出枠取引市場 開設(予定) |
| 2028年1月31日 | GX-ETS:2026年度分の排出枠保有期限 |
| 2028年度 | 化石燃料賦課金 導入/資源法:定期報告開始(9月末) |
| 2029年度〜 | GX-ETS:大規模事業所への合理的保証の段階的導入 |
| 2033年度〜 | GX-ETS第3フェーズ:発電部門の有償オークション(特定事業者負担金) |
企業規模別・今すぐ確認したいチェックリスト
GX-ETSの対象となる(なり得る)企業
- 2023〜2025年度のCO2直接排出量(Scope1)の3年度平均を法人単位で算定したか
- 2026年9月30日の届出・移行計画の提出を済ませたか
- 2026年度の排出量モニタリング・データ保存の体制は整っているか
- 登録確認機関との契約・スケジュール調整を進めているか
- 排出枠の過不足を試算し、削減投資・クレジット調達の方針を決めたか
- 移行計画の公表内容と、統合報告書・サステナビリティ開示との整合が取れているか
自動車・家電・プラスチック容器包装のメーカー
- 自社の生産量・販売量が基準(1万t/1万台/5万台)を超えるか確認したか
- 再生プラスチックの利用量・利用率を把握できる記録の仕組み(BOM・仕入データ等)を整えたか
- 2027年9月末の初回計画提出に向けて目標・責任者を決めたか
上記に該当しない中小企業
- 自社のScope1・2排出量を算定・見える化したか
- 取引先からの排出量データ提供・削減要請に対応できるか
- 省エネ・燃料転換・再エネ導入など、補助金を活用した投資を検討したか
- ISO14001の法規制等一覧表・リスク及び機会に今回の改正を反映したか
まとめ
2026年4月施行の改正GX推進法・資源法は、
日本の脱炭素政策が「自主的な取組」から「法的義務を伴う本格運用」へ移行したことを示す大きな転換点です。
- 直接排出10万t以上の事業者は、GX-ETSへの参加、排出量の算定・報告、移行計画の提出、排出枠の保有が義務に
- 排出枠の価格は1,700〜4,300円/t(2026年度)、不足時は上限価格の1.1倍の負担金
- 自動車・家電4品目・容器包装メーカーには再生プラスチックの利用計画・定期報告を義務付け
- 2028年度の化石燃料賦課金、2033年度の有償オークションへと負担は段階的に拡大
- 直接の対象外の企業にも、サプライチェーン・エネルギーコストを通じて影響が波及
「自社は対象になるのか」「何から手を付ければよいか」を早めに整理し、規制対応を競争力強化の機会へと転換していきましょう。